
当市场目光聚焦于前员工变身居间商、将直销客户纳入居间服务项目收入,2025年居间服务收入已占主营业务收入12.25%之时,汉盛(上海)海洋装备技术股份有限公司(下称“汉盛海装”)的北交所IPO之路或再添变数。这家公司在上会前夕突然砍掉募资资金5276.25万元,占募资总额14.30%,而其信披质量更令人担忧:从生产员工人数、销售费用总额与明细,到研发直接投入,再到毛利率“自相矛盾”、采购总额与年报差异超两成,甚至保税区业务超六成回函对不上账、外销业务回函率与相符率双双低迷——一连串数据“罗生门”让投资者不得不质疑:这家拟上市公司的财务数据究竟哪一份才是真的?其内部治理与信息披露的真实性、准确性、完整性,正面临北交所注册制下的严峻考验。
生产人员数量竟然分不清,期间费用总额与明细更是双双“失准”
北交所拟上市公司汉盛海装披露的招股书与过往年报之间,出现了一系列令人困惑的数据差异。从员工人数到销售费用,从交通差旅费到研发投入,多个关键财务指标在两个公开文件中“对不上号”。在注册制改革持续推进、信息披露质量被反复强调的当下,这种“双面财报”现象值得市场高度警惕。
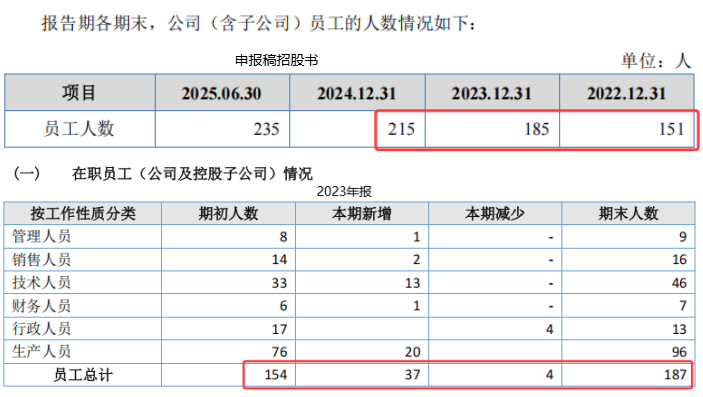
生产员工人数都分不清,三年数据两度“打架”。
招股书显示,2022年至2024年,汉盛海装(含子公司)员工总数分别为151人、185人、215人。然而,2022年年报披露的年末员工人数为154人,比招股书多出3人;2023年年报显示为187人,又多出2人。值得注意的是,2024年两个渠道的数据终于“握手言和”。员工人数是衡量企业规模、薪酬核算、社保缴纳的基础指标,连续两年出现细微偏差,虽然绝对数不大,但反映出公司内部数据统计口径或编制流程可能存在不一致。北交所《公开发行证券的公司信息披露内容与格式准则》要求招股书与年报披露信息保持逻辑一致,这种差异若无法合理解释,将直接影响投资者对公司治理水平的判断。
销售费用:总额与明细双双“失准”
更大的差异出现在销售费用上。招股书披露2022年、2023年销售费用总额分别为925.25万元、1449.68万元,而2023年年报却显示分别为1147.70万元、1704.94万元,差额分别高达222.45万元和255.26万元,差异率分别为24.0%和17.6%。如此悬殊的金额差距,绝非“四舍五入”可以解释。
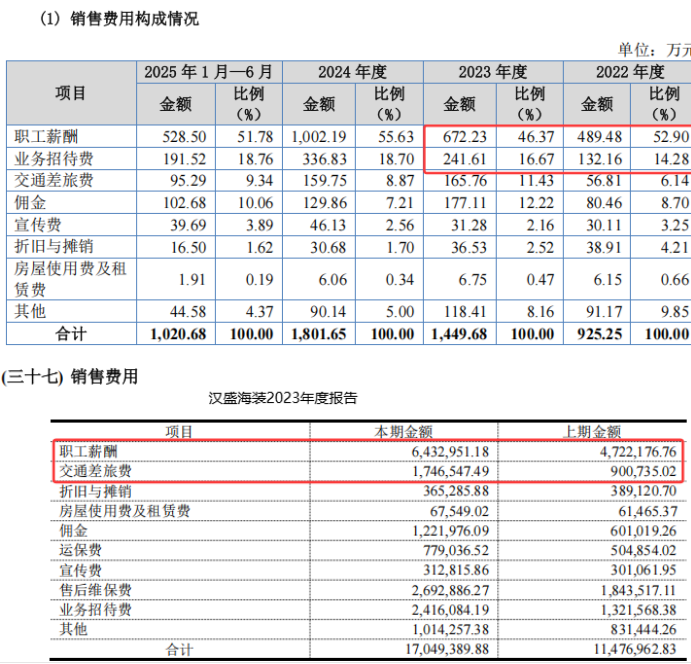
进一步拆解销售费用明细,职工薪酬、交通差旅费、佣金三项均出现“各说各话”的局面。职工薪酬方面,招股书与年报相差17.26万元和28.93万元;交通差旅费差异更为惊人,2022年招股书报56.81万元,年报却显示90.07万元,差异率高达58.55%;佣金方面,2023年招股书列支177.11万元,年报仅122.20万元,差额54.91万元,差异率31%。
佣金差异尤为敏感——作为反映居间收入的科目,其金额直接关联销售真实性。若年报数据为真,招股书则“虚增”了佣金支出;若招股书为真,则年报存在“隐藏”费用嫌疑。无论哪种情况,都触碰了信息披露真实性的红线。
研发费用:直接投入“断崖式”差异
研发费用的矛盾同样刺眼。职工薪酬方面,招股书与年报的差异在17万至28万元之间,尚属可控范围。但直接投入费用(如材料、设备等)的差异堪称“断崖式”:2022年招股书列支193.23万元,年报仅8.50万元,相差184.73万元,差异率高达2173%;2023年招股书242.84万元,年报14.55万元,相差228.29万元,差异率1569%。
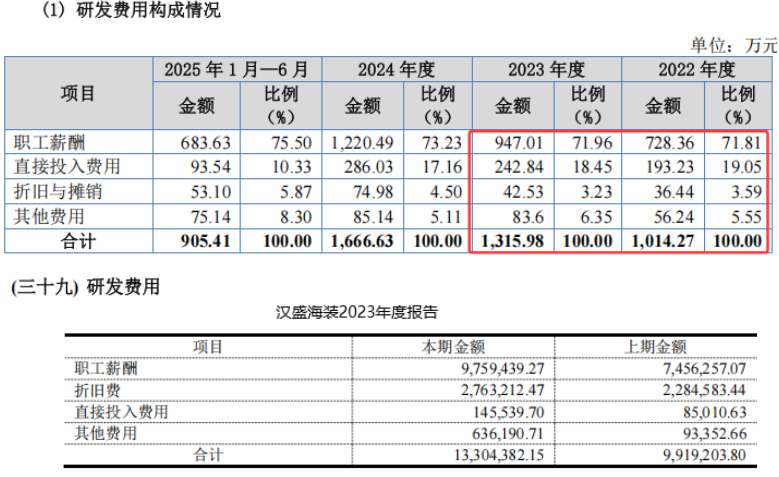
直接投入费用是北交所上市审核中衡量企业研发实力和研发投入真实性的关键指标。汉盛海装两份文件的数据相差逾20倍,投资者不禁要问:公司实际的研发材料消耗、设备折旧究竟是多少?若年报数据准确,招股书则涉嫌“注水”研发费用以迎合上市标准;若招股书属实,则年报存在严重漏报,同样构成虚假陈述。
按照北交所《股票上市规则》第5.1.1条,发行人及保荐机构应对招股说明书内容的真实性、准确性、完整性承担法律责任。同一家公司、同一财务期间,两份法定文件(招股书与年报)出现系统性差异,且涉及员工、销售、研发等多个核心维度,绝非“笔误”可以搪塞。
对于投资者而言,这些“数字罗生门”直接动摇了信任基础。销售费用差近300万元、研发直接投入差超200万元,这些金额对一家员工仅200人左右的企业来说绝非小数。
毛利率数据前后矛盾且涉嫌照抄照搬,采购总额差异超两成信披一致性存疑
在北交所IPO审核日益严格的背景下,拟上市公司信息披露的准确性与一致性,堪称投资者判断价值的“生命线”。然而,正在冲刺北交所的汉盛海装,却在问询回复中暴露出毛利率数据前后矛盾、采购总额与年报“打架”等严重问题,其信披质量令人担忧。
毛利率数据“自相矛盾”,同一产品出现不同说法。
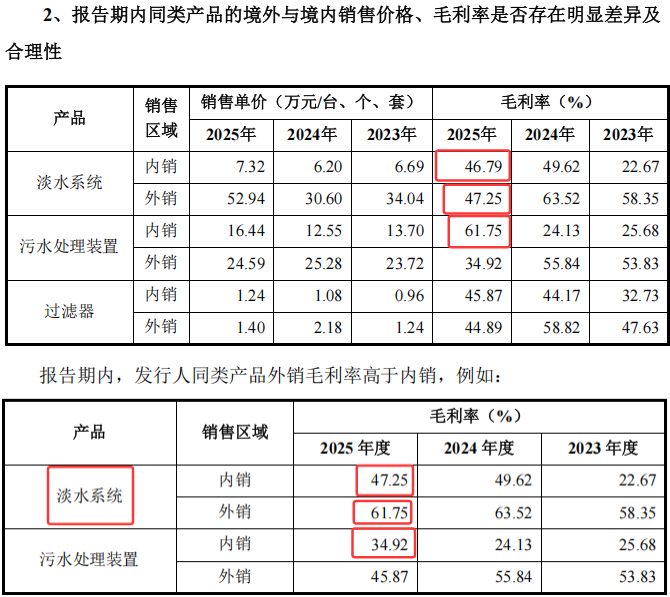
问询函中,汉盛海装就淡水系统产品的毛利率披露出现了明显“内讧”。在“报告期内同类产品的境外与境内销售价格、毛利率情况表”中,公司披露淡水系统2025年内销毛利率为 46.79% ;但在另一份“同类产品外销与内销毛利率对比情况表”中,该数据却变成了 47.25% 。两者相差 0.46个百分点 。虽然绝对值不大,但同一份问询函中同一产品同一年的毛利率竟然出现两个版本,暴露出公司内部数据审核机制的严重缺失。
更令人瞠目的是外销毛利率的“分裂”。同一份问询函中,淡水系统2025年外销毛利率在两个表格中分别显示为 47.25% 和 61.75% ,两者相差高达 14.50个百分点 。如此悬殊的差异,已经不能用“笔误”或“统计口径不同”来简单解释,它直接动摇了投资者对公司财务数据真实性的信任。
污水处理装置“撞车”毛利率,是巧合还是照搬?
如果说淡水系统的数据矛盾还只是“内部打架”,那么污水处理装置毛利率的披露则更显诡异。在“报告期内同类产品的境外与境内销售价格、毛利率情况表”中,2025年污水处理装置内销毛利率为 61.75% ;而在“同类产品对比情况表”中,该数据却仅为 34.92% ,两者相差 26.83个百分点 。
更值得警惕的是,淡水系统2025年外销毛利率恰恰也是 61.75% ——与污水处理装置内销毛利率“撞车”。这究竟是巧合,还是公司在编制表格时直接“照抄照搬”了其他产品的数据?如果连基本的数据录入都如此随意,谁敢保证其核心财务指标没有经过“美化”?
采购总额“两副面孔”,与年报差异超两成。
毛利率的矛盾或许还能归咎于统计口径,但采购总额的“双版本”则直接指向了公司整体财务核算的混乱。根据招股书,2022年公司前五大供应商采购金额合计 1739.56万元 ,占当期采购总额 24.38% ,由此推算采购总额为 7135.19万元 。然而,同期年度报告却显示,前五大供应商采购金额合计 1900.41万元 ,占比 22.89% ,推算采购总额为 8302.36万元 。两者相差 1167.17万元 ,差异率高达 16.36% 。
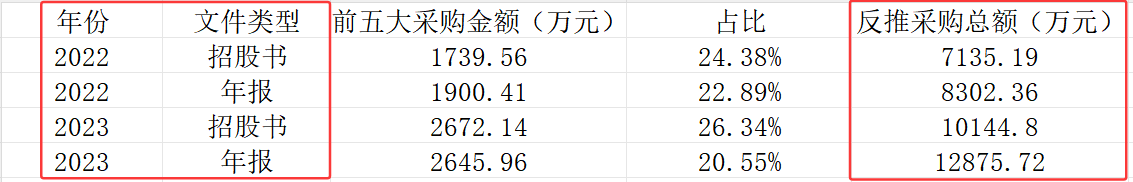
2023年的情况更为严重。招股书显示采购总额为 10144.80万元 ,但年报数据却为 12875.72万元 ,相差 2730.92万元 ,差异率飙升至 26.92% 。采购总额是衡量企业成本真实性的关键指标,如此巨大的差异,意味着公司要么在招股书中“压低”了采购规模以美化利润,要么在年报中“虚增”了采购以掩盖其他问题。无论哪种情况,都严重违反了北交所对信息披露“真实、准确、完整”的基本要求。
北交所《信息披露规则》明确要求,上市公司及拟上市公司应当保证所披露信息的真实、准确、完整,不得有虚假记载、误导性陈述或者重大遗漏。汉盛海装此次在问询函中同时出现毛利率、采购总额的“双版本”数据,且差异幅度之大,已超出“计算误差”的合理范畴。尤其是采购总额差异率超过26%,直接关系到成本核算、盈利预测乃至估值模型,对投资者判断具有实质性影响。
保税区业务超六成回函“对不上账”,外销业务回函率与相符率“双低”
从盛海装的问询函回复来看,这家以船舶及海洋工程装备为主营业务的公司,其收入确认的“真实性”问题正成为其登陆资本市场的最大拦路虎。尤其是其保税区业务与外销业务在审计函证环节暴露出的“异常”数据,不得不让人对其财务数据的“含金量”打上一个大大的问号。
保税区业务超六成回函“对不上账”,收入真实性存疑
函证,作为审计中核查收入真实性的重要手段,其回函的相符率直接反映了交易记录的可信度。然而,汉盛海装在保税区业务上的函证结果却令人大跌眼镜。问询函数据显示,公司2023年、2024年连续两年,对保税区客户的回函相符率竟然低得惊人。
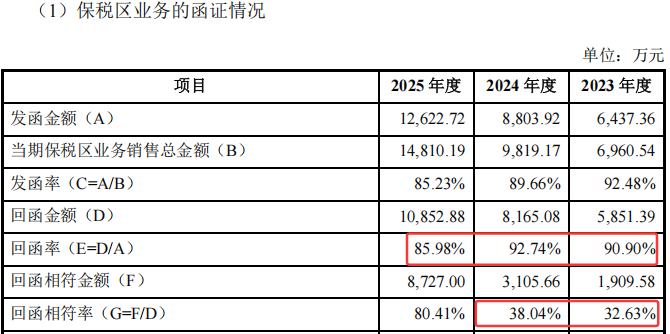
从表格中可以清晰看出,尽管2023年和2024年公司对保税区业务的发函覆盖率高,且回函率也均在90%以上,看似核查程序执行到位,但核心问题在于“回函相符率”这一关键指标。2023年,回函相符率仅为32.63%,这意味着有超过六成 的回函金额与公司账面记录不一致;2024年该项指标也仅为38.04%,超过六成对不上账。直到2025年,这一比例才勉强提升至80.41%。这种现象在财务审计中极为罕见, “高回函率”与“低相符率”形成的巨大反差,直接指向了公司收入确认环节可能存在重大错报风险。
按照北交所对拟上市公司信息披露的严格要求,这种大面积的函证不符情况,绝非简单的“差异”可以解释。监管层必然会追问:这些不符的金额究竟去了哪里?是客户确认不及时,还是收入确认存在跨期、虚构等嫌疑?公司需要拿出足够有说服力的证据,来证明其收入的真实性与准确性。
外销业务回函率与相符率“双低”,信披核查面临挑战。
如果说保税区业务的问题是“反常”,那么汉盛海装的外销业务则暴露了另一大风险——核查难度导致的“双重低”。作为一家外销收入占比超过六成(报告期各期分别为59.90%、66.02%和62.67%)的公司,其海外收入的真实性核查本就困难重重,而函证数据更是将这种困难直观地呈现了出来。
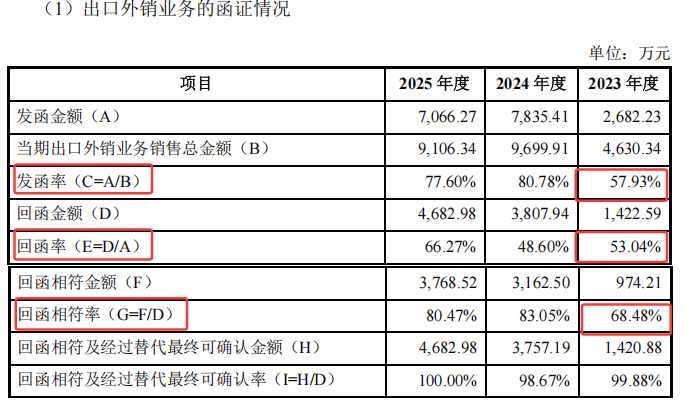
数据显示,公司2023年出口外销业务的回函率仅为53.04%,2024年更是跌至48.60%,这意味着有一半以上的客户没有对公司的询证函予以确认。在回函率本就不高的情况下,其回函相符率也同样堪忧,2023年仅有68.58%。这意味着,即便在已经回函的有限样本中,依然有超过三成的金额对不上账。这种“回函率低”与“相符率低”的双重叠加,使得外销收入验证的“护城河”形同虚设。
对于一家外销收入占主导地位的公司而言,函证是验证收入真实性的最直接手段。北交所对拟上市公司的财务规范性要求极高,尤其是在海外收入核查方面,监管机构一贯要求中介机构必须通过独立函证、实地走访、物流与资金流匹配等多种手段,确保收入“颗粒归仓”。汉盛海装外销业务如此低的回函率,以及不相符的金额,显然是审核过程中的一个巨大“硬伤”,不仅拷问着公司的客户基础,更拷问着公司内部控制的有效性以及保荐机构的核查能力。
15
2026-04
12
2024-08
08
2024-07
06
2024-06
热门新闻
- 01热烈祝贺上海频准激光科技股份有限公司首次公开发行股票并在科创板成功上市
- 02滴普科技在港交所主板成功上市,成为港股企业级大模型AI应用领域代表性企业
- 03悍高集团以技术为基以品牌为翼夯实动能,发挥行业“头雁”作用
- 04威高血净登陆A股 国产替代领军者开启资本赋能新篇章
- 05天有为:以专注与创新铸就汽车电子行业典范
- 06众捷汽车:以轻量化科技驱动全球汽车热管理革新
- 07泰鸿万立:以创新为引擎,驱动全球汽车零部件产业未来
- 08永杰新材即将上市:以技术创新与绿色转型引领铝板带箔行业高质量发展
- 09罕见,募资缩水超6成营收与客户信披打架巨额营收无数据支撑,毛利率断崖式下滑手握巨额现金却募资补流采购披露不实——益诺思科创板上市
- 10速达股份:募资缩水两成对大型国有企业维修单价远高于其他客户 最大募投项目环评曾被不予许可贷款余额与借款不符
- 11引第一大客户入股并与其信披数据掐架至数千万营收或可能造假,实控人及大股东套现1.89亿元,刚扭亏就分红1.08亿元超募资补流金额
- 12估值倒挂投资者血亏与供应商信披数据打架信披难自言其说 应收账款飙升货币资金储备陡降大举举债度日——国科天成创业板申购
- 13募资缩水估值倒挂投资人血亏对赌临期或遭强制回购,授权大客户专利成竞争对手信披出现严重不实,手握巨资且分红仍募资补流背后目的不纯——思看科技闯关科创板
- 14珂玛科技创业板申购:多种原材料采购前后披露严重不实涉信披违规 股份锁定期形同虚设高管提前违规减持巨额套现
- 15分红4亿元却募4.5亿元补流被突降募资额41.48% 第一大供应商社保为“0”且信披数据打架,诱导消费者被罚营收数据披露不一致
- 16资产负债率较低资金充裕募资补流的必要性存疑,实控人控股超90%赊销挽留客户实现业绩增长——科力装备创业板上市
- 17乔锋智能:上市前盈利能力出现双连降 夫妻控制高达超90%警惕上市后减持
- 18偿债能力大幅弱于同行未上市业绩下滑 市占率或存虚假披露产能利用不足却大幅扩产与客户购销数据打架——安乃达申购
- 19巧妙设计补流资金比例手握17亿元超募资总额却募3.5亿元补流 与多家供应商信披数据掐架主要财务数据披露迥然不同——汉朔科技闯关
- 20半年估值飙升300%手握8亿元重金却募2.8亿元补流 采购大于供应商信披数据应收账款大比例逾期——爱迪特创业板申购
- 21凯普林:资产负债率为同行2.7倍以价换量冲业绩 技术实力及研发团队比大幅低于同行营收信披存疑
- 22益诺思:大量兼职人员被认定为研发人员科创板属性或不足 与股东之间签订购销协议如同虚设
- 23审计机构陷入美尚生态财务造假案 业绩过山车市场被挤压,依赖税收和政府补助自曝涉假发票案-达梦数据迎来申购
- 24宏鑫科技:缺乏诚信遭起诉业绩停滞不前涉嫌虚构库存 与大客户又为供应商财务数据打架
- 25中瑞电子:严重依赖大客户未上市业绩大幅下滑 股权转让价格高低不一信披前后矛盾
- 26骏鼎达:投资项目投资总额前后披露差异大 董事长及创始人履历造假引部分人员效仿
- 27信凯科技:研发远低于同行却募资盖楼研发 信披质量堪忧数据披露张冠李戴
- 28云汉芯城:子公司被制裁业绩断崖式下滑降薪保利润数据 套取客户需求套路客户招数层出不穷
- 29供需两端信披数据或失真 融资10亿躺银行再融16亿踩科创板红线上位依赖政府补助前行——益诺思IPO
- 30募投项目设备采购价格藏猫腻,虚构实控人履历遭,使用含氟防油剂警惕“毒”餐具——众鑫环保IPO
- 31大牧人:不差钱来A股收割韭菜 关联交易支撑业绩缺乏持续性业绩大幅下滑
- 32辰奕智能:与客户信披数据打架营收暗藏水分 核心产品价格下好友增资未披露价格实控人履历造假
- 33关联交易或弄虚作假采购现双重数据难辨真假 隐瞒实控人及高管行贿案发后总经理火速离职——崇德科技获注册发行
- 34与供应商披露数据相差数千万,自身营收披露前后不一,产品质量堪忧被起诉虚假宣传被罚——宏石激光IPO
- 35前后举报后有警示函,与供应商财务数据打架并撰改财务数据——宏盛华源信披质量堪忧
- 36与客户信披数据打架采购数据自相矛盾,募资补血必要性存疑业绩下滑市场占有率下降经销商数量锐减——众辰科技获注册
- 37君逸数码:被核查出多重问题撤回原因耐人寻味 引国资成二当家依赖四川收入确认存猫腻
- 38智翔金泰冲刺IPO:技术引擎造就创新药企发展“硬核”
- 39携恢复性赌约引股东加码增资,拼业绩邀约客户入伙,扣“字眼”转板募资资金多出2亿元——泰丰智能再闯IPO
- 40劳务派遣员工人均百万年薪或存在信披造假,超低价收购净资产超百万集体资产,安全事故频发未披露,涉嫌刻意不为员工缴纳公积金——荣泰电工IPO
- 41罕见,子公司营收规模多出好几亿,与客户采购信披数据打架,支付费用异常有钱分红没钱交税——平安电工IPO
- 42存贷双高,与多家客户信披数据打架,靠政府输血抢占中低端市场——华虹半导闯关科创板
- 43招投标费用涉虚假披露,与供应商购销数据打架,同项目收入披露相差上千万——朗坤环境迎来申购
- 44信披相互矛盾产能利用大幅下滑却扩产,与第一大供应商财务数据打架,分红金额与募资补流相当——联域光电IPO
- 45股东频频低价转让,研发人员大幅缩减,采购与成本不匹配,实缴资本为“0”元成立次年便成为大客户—思必驰IPO
- 46茂莱光学:营收数据与客户打架真实性堪忧 净利润率持续下滑或隐瞒关联信息未披露
- 47具明显竞争优势的汽车零部件制造商 多利科技即将迎来申购
- 48耐普泵业:董监高履历信息或存严重不实 产品产量与销量前后披露不一致且与竞争对手信披不符
- 49芯动联科:经销收入或虚构股东多次低价清仓实控人卡脖子年入百万 2名销售创上亿元营收关联交易占比近四成
- 50威迈斯:实控人疯狂套现高管履历存虚假披露 与供应商信披格格不入巨额采购无法对账客户入股营收飙升股东欠巨额外债
- 51必贝特:与供应商信披冲突采购几乎无现金流支出 信披前后矛盾无产品上市估值却超100亿元低价倒腾股权引质疑
- 52埃科光电:与客户供应商均存信披冲突并出现营收数据勾稽异常 实控人等股东巨额套现 产品价格遭大幅下滑产销率不足却数倍扩产
- 53利安科技:患大客户依赖症增收不增利估值却翻倍 子公司悉数亏损半数发明靠受让收购实控人巨额亏空资产
- 54浙江控阀沦为控股股东提款机分光所有利润 邀亲朋好友薅羊毛购假发票逃税信披问题重重
- 55百利天恒:涉假发票案财务勾稽异常拟虚假采购 业绩持续下滑依赖补助偿债能力弱巨额推广费存猫腻
- 56富特科技:低价转让造成国资损失数千万多家客户破产损失惨重 债务压顶客户入股隐瞒披露价格并已经大幅减持
- 57 江河纸业:与与客户采购数据频打架营收缺乏数据支撑 高价收购赔本买卖或存猫腻违规融资利用贫困户贷款入股
- 58徐矿股份:“家中有粮”却举债巨额外借并募资10亿补流 财务数据相差数亿元矿难之下冲关能否顺利?
- 59光格科技:本末倒置对供应商出现巨额应收账款疑点重重 现金流与采购金额不匹配涉虚假采购
- 60肯特股份:材料采购前后相差过半数千万含税采购拟虚构 披露文件材料现双数据可靠性存疑
- 61四川黄金:营收数据前后打架上市前夕突发矿难 涉黑人员入股涉国有资产流失被追缴高管履历造假
- 62新相微: 大客户与重要供应商为关联方核心产品销量大幅下滑 股东低价清仓价格天地有别有钱炒股分红却募巨资补流
- 63美埃科技:以研发创新为发展驱动力客户为中心 致力致力成为空气净化产业领军企业
- 64天利股份:产能与环保局披露数据冲突 董高监曾在客户任职涉虚增营收举债之下控股股东占用资金
- 65热烈祝贺甬矽电子(宁波)股份有限公司A股成功上市
- 66天键电声:与拟上市供应商信披数据打架涉虚假披露 弄虚作假只字不提靠补助及人民币贬值支撑或无法再续业绩佳话
- 67润阳股份:与客户信披采购打架相差数亿元营收缺乏财务数据支撑 投资金额与环评披露相差数亿股东低价套现补缴注册资本
- 68一彬电子:财务数据乱象丛生与年报信披打架涉虚增营收及虚假采购 质量存瑕疵被客户起诉偷税被罚
- 69微源股份 : 闯关科创板盈利能力现断崖式下滑 研发投入错综复杂真假难辨且低于同行
- 70无线传媒:业绩出现瓶颈信披前后矛盾拟虚构 核心业务收入前后不一致营收被质疑手握重金上市圈钱味十足
- 71万邦医药:惊现营收造假引竞争对手入股引争议 诡异减资9成与环评投资金额打架圈钱味道十足
- 72国际复材:与子公司财务数据打架或暴露财务造假 违反八项规定精神被整改多次违规被处罚同业竞争涉虚假陈述
- 73科莱瑞迪:与环评文件披露数据不符参考标准难把控 前员工为经销商大客户为子公司信披不实两大护法或为上市开路
- 74飞南资源:使用不合规发票漏税被查实控人卷入行贿案 与客户供应商购销数据同时打架募投项目投入披露前后不一
- 75江瀚新材:实控人行贿享受公务员待遇吃空饷?产能利用持续下滑却募巨资扩产并分红13亿元
- 76一博科技:增资价格异常或存利益输送 数据打架漏洞百出巨额资金躺赚上市目的存疑
- 77新巨丰:运用智能化技术降本增效 产品优越性获客户认可市场占有率将持续稳健上升
- 78首创证券:大股东清仓退场股权价格相差数倍财务数据掐架 屡次违规内控堪忧踩红线考验承诺与法规等同问题?
- 79嘉曼服饰的二次IPO获批发行 刷单收警示函商品质量屡上黑榜
- 80伟康医疗:高新技术资质存疑增减资暴露违规操作涉违法 产品质量频发明星机构纷纷清仓退场不差钱却募资扩产
- 81炜冈科技:实控人履历造假引效仿千万存货被虚构 营收遭多次更改财务勾稽异常诡异情况层出不穷
- 82朗威股份:与客户数据掐架数千万含税营收缺乏数据支撑 实控人履历造假引效子公司遭蹊跷注销
- 83固高科技:与客户数据打架关联交易混乱营收涉虚增 子公司大面积亏损依赖补助存货拟虚构
- 84豪恩汽电:财务数据与供应商数次打架巨额营收拟虚增 霸王条款坑供应商遭起诉产品质量问题遭巨额索赔
- 85溯联塑胶:采购诡异令人费解上千万采购不翼而飞 巨额含税营收拟虚增借巨款好友受让股份拟代持
- 86高端抗生素重磅玩家 盟科药业成功登陆科创板
- 87海正生材:多位股东参与同业竞争数百万元采购不翼而飞 科创属性备受质疑盈利能力急速下滑
- 88微导科技:上千万营收存在虚构财务数据遭撰改 估值大幅缩水机构血亏竞争能力力下降
- 89展新股份:采购数据现千万之差并勾稽异常 利润遭多次调节未上市盈利能力遭滑铁卢信披滑稽
- 90同星科技:应收居高不下现金流吃紧 采购数据勾稽异常履历造假大量用工被外包存蹊跷
- 91科瑞思:财务数据出现异常疯狂与客户合资推高业绩 实际控制人履历造假违法用工高新资质存疑
- 92有研硅:募巨资布局被市场挤压硅片未来或不可期 政府补助攀升盈利能力出现大幅下滑
- 93慕思股份:消费升级迎来广阔发展空间 智能工厂增强竞争力满足客户多元化需求
- 94盛科通信:业绩靠关联方支撑产品价格大跌 财务数据双版本股权倒腾或存利益输送
- 95湖山电器:与供应商销售数据掐架采购现不同版 专利侵权造假被停标3年客户集体注销存蹊跷
- 96晶品科技:合同违约专利纠纷未披露 营收断崖式下滑财务数据遭调节采购被质疑虚构
- 97科源制药:采购数据错综复杂或虚假披露 收购标的巨额亏损实控制人疯狂套现股份被质押
- 98英方软件:体量小应收居高不下且高比例逾期 财务数据真假难辨
- 99耐科装备:靠补助和税收优惠实控人履历涉虚假披露 赊销增肥业绩营收或虚构
- 100康为世纪:存货披露异常数据打架真实性不明 靠新冠发家警惕业绩变脸不差钱募巨资补流
- 101帕瓦新能:赊销暴虚假营收安全事故致人死亡 股东巨额套现信披不实产能利用不足却数倍扩产
- 102毕得医药:左手分红右手募资补流实控人无专业背景履历虚假披露 对赌失败机构获低价增资
- 103立新能源:弃风弃光率远高要求陷资金困局电价腰斩 国资背景屡次违法且涉虚假采购
- 104青蛙泵业:左手分红右手募资财务数据混乱 存货异常涉虚构巨额股份支付问题待解
- 105永泰运:高溢价收购导致巨额商誉压顶 研发费用极度吝啬却募巨资搞研发涉虚假采购
- 106灿瑞科技:倒腾股权或偷税股东清仓巨额套现 大客户入股增肥业绩并涉虚假采购
- 107赞同科技:增资转让股权价格不一估值混乱涉偷税 财务大洗澡涉虚增营收员工开赌场
- 108众智科技:财务数据打架勾稽异常涉虚假采购 利用个人卡大额收支并虚构库存
- 109润贝航空:营收存虚假披露且被市场侵蚀 大客户破产净利润异常或虚构成本材料依赖美国供应商
- 110军信环保:巨额分红之后募集补血 高管履历涉虚假披露财务出现巨额之差能否解释?
- 111联合化学:巨额采购后关联方火速注销引质疑 财务数据勾稽异常巨额资金无数据支撑
- 112热烈祝贺广州鹿山新材料股份有限公司A股成功上市
- 113汇成股份:9亿砸鸡肋项目 利益输送与股权代持全备大客户身份玄妙
- 114菲沃泰:财务数据前后矛盾涉虚假采购 核心产品价格大幅下滑溢价收购多处信披不实
- 115逸豪新材:与客户采购金额打架恐虚增营收 涉虚构成本倒腾资金研发人员或滥竽充数
- 116奇葩德科立:股东频频大换血业绩涉虚增 昔日控股股东成救命草关联方涉助推业绩
- 117恒茂高科:信披前后矛盾且涉虚假披露 营收数据打架财务勾稽异常或虚增
- 118亚信安全:未上市业绩下滑依赖补助安全性堪忧经营数据失真昔日高管成供应商
- 119热烈祝贺安徽万朗磁塑股份有限公司A股成功上市
- 120海看网络:董事虚开发票贪污采购金额矛盾 频繁侵权资金充沛无比还要上市募资?
- 121长江材料深交所上市加码深耕主业 致力成为具有长期投资价值
- 122熵基科技:高管履历拟造假股权转让对簿公堂 经销商入股分文未赚信披疑点重重
- 123格灵深瞳:募巨资补血董高监履历涉虚假披露 财务数据异常或存虚假采购
- 124百胜智能成功登陆创业板 致力成为安防出入口管理行业领军企业
- 125摩恩电气 : 将投资年产3万吨新能源汽车电机专用扁型电磁线项目
- 126锐明技术 : 与地平线达成战略合作 推动在商用车智能化领域
- 127海尔生物 : 半年报喜获丰收营收净利双双高增长
- 128新北洋:上半年收入增长19.7%净利润 0.51 亿元 利润与营收未同步增长
- 129博力威 : 拟投资30亿元建设锂电芯及储能电池研发生产总部项目
- 130通裕重工:净利润盈利同比增加10.18% 海上风电风机大型化成为未来趋势
- 131联瑞新材:计划投资3亿元就建设年产15000 吨高端芯片封装用球形粉体
- 132骏成电子:信披真实性存疑与客户购销存千万之差 诸多财务数据异常经营拟造假
- 133奥尼电子:业绩暴增产量却断崖式下滑 冷酷对待员工令人寒心弄虚作假被行政处罚
- 134善水科技:违规排放污水遭投诉收购企业长期资不抵债 避而不答深交所质问毛利率问题
- 135垦丰种业:巨额采购与营收资金成迷拟财务造假 盈利能力大幅下滑股东违规减持被监管
- 136中科通达IPO:前后两版招股书数据不一与不寻常的“可恢复”对赌协议
- 137星源卓镁:六易《招股说明书》被询问六次 借巨额外汇未还涉跨境洗钱或涉扰乱外汇市场
- 138青岛食品:营收停滞财务进行大洗澡 采购造假明显刚申报就被监管信披或失实
- 139齐鲁银行:内控不足涉金融诈骗案屡次违规遭处罚 盈利能力缩水踩雷债劵违约
- 140优宁维:与客户购销数据矛盾涉虚假销售 缺乏契约精神携可恢复对赌协议闯关
- 141金迪克涉嫌虚增营收虚夸投资总额 产品单一市场占有率下滑债务压顶却急于分红
- 142纽威数控:存货异常神秘客户暴露经营异常 关联交易疑虚假披露虚增巨额营收为上市
- 143卓锦环保:现金流为负上市吸血集中设立分公司避税 盈利能力下滑核心竞争力差强人意
- 144聚赛龙:信披质量堪忧营业成本与销量造假明显 库存虚构涉同业竞争研发远低于同行
- 145博云塑业IPO:基于一次蹊跷退货展开的3个上市雷区
- 146瑞纳智能IPO:对同一客户售价相差数倍 采购数据信披造假明显销量前后矛盾
- 147中铁高铁闯关科创板财务数据呈现多种版本 购销金额动辄差异上亿还有可信度吗?
- 148奇德新材上市蹊跷门疑似信披造假 企业管理失控厂房或为违建
- 149利柏特:数千万采购消失供应商劣迹斑斑 内控缺失法律意识淡漠陷借贷纠纷
- 150博拓生物借新冠疫情牟利,上市圈钱扩大生产业绩可持续存疑
- 151亿田智能年报数据靓丽 盈利能力大幅提升获券商评级买入
- 152金钟股份:销量或营收注水涉财务造假 盈利能力下滑扩产数量存疑或难消化
- 153森麒麟给飞机造轮胎——入选2020山东十大科技成果
- 154华生科技:业绩长期停滞不前前途堪忧、主营产品价格大跌扩产预期收益难实现
- 155零点有数:IPO冲刺期三年三任财务总监 实控人关联多达200余家公司
- 156龙高股份:虚构设备采购数量原高管受贿低价销售或存猫腻 业绩下滑停滞不前降价成趋势
- 157华恒生物:实控人非法集资诉讼缠身 产品单一营收高度依赖第一大客户
- 158商络电子:净利暴跌股份代持大客户流失算什么? “高情商”转移一切潜在风险
- 159华研精机:改了两次的财报依然说不清勾稽关系应收账款风险嚣张应对
- 160力同科技:实控人高度控股业务依赖宝峰电子 多家子公司未实际经营就被注销
- 161开勒环境IPO:售后推三阻四被称没素质产品质量被诟病 关联方认定问题深交所遭质疑
- 162嘉戎技术IPO:全线下滑的财务指标和存疑的大客户数据
- 163同益中:价格节节下挫研发不足科创属性存疑 业务发展停滞未来竞争力缺失
- 164诺思格:高负债率和逐渐恶化的现金流能否撑起二次冲刺IPO的野心?
- 165中旗新材拒回答证监会提问引哗然 逆势数倍扩产信披失实研发人员大量流失
- 166金鹰重工靠关联交易刷业绩 改制或涉国资流失侵权职工股东失实信披
- 167益客食品IPO:杀鸡宰鸭拼到世界前列 业绩大亏损毛利率不及行业一半
- 168行动教育:负债高企走钢丝,小客户充斥培训的生意还能做几年?
- 169瑞华泰:缺乏专业性业绩波动巨大 没有实控人与控股股东以后到底谁说了算?
- 170海天水务困境:负债率高企毛利率全面下降 子公司一地鸡毛偿债能力远低于同行
- 171匠心家居:营收严重依赖对美出口 利润倚重税收优惠贸易摩擦加剧应收风险
- 172呈和科技:筹资项目可能造成污染遮遮掩掩 第一大供应商为“一个人”的公司
- 173立达信IPO:现金流贫血拟财务造假 信披失真打脸多次违规违法
- 174中科通达营收高度集中巨额股权支付存疑 应账账款飙升毛利率大幅下滑负债率畸高
- 175祖名股份隐瞒信息披露被监管层约谈 行贿、关联交易全被翻出来了令人嘘叹
- 176重庆银行:9日放量回调 利好长线企稳
- 177阳光诺和:巨额关联交易的畸形发展 负债率远高于同行盈利能力出现波动
- 178三孚新材:业绩增长明显放缓受控原材料议价能力弱 现金流承压募资高比例补血
- 179亚香香料:营收集中依赖美国市场 毛利断崖式下滑危机时刻高悬
- 180速达机械客户高度集中业绩盈利双双下滑 关联交易复杂涉同业竞争
- 181易瑞生物IPO:成败皆新冠重头试剂产品销售受限 靠政府补助供应商堪忧
- 182生益电子IPO:隐瞒安全责任事故、被人称为“黑工厂”也能上市?
- 183南侨食品 :盈利能力大幅下滑 利润只能随着原材料价格波动上下起舞
- 184浩通科技二次IPO的财务“小心机”:同样年份不同数据 完美避开申报期
- 185华蓝集团困守广西盈利能力江河日下 业绩增幅与人均创收远低于同行投资价值偏弱
- 186久祺股份:收入长期停滞货物全靠出口 如何挺过当下全面收缩的外部世界
- 187安凯特再闯IPO:2016年的“神奇”过山车数据和实控人家族的蹊跷股权
- 188华纳药厂IPO专利官司与质量问题齐飞 销售费用畸高利润猛跌
- 189三河同飞制冷:越来越脆弱的行业地位,无可挽回的毛利率下降
- 190中加特:现场督导揪出十大疑问 增收不增利高层间“利益输送”纠缠不清
- 191东箭汽车迷惑操作:业绩大幅缩水侵害股东利益、国际市场乏力仍野心勃勃扩大产能
- 192西上海再次征战IPO:公司大股东曾涉贪腐案 专利数据存猫腻
- 193长龄液压业绩急刹车现金流大幅低于净利润 隐瞒未披露信息股权高度集中隐患显现
- 194宁波方正大股东涉嫌抽逃资金、出资不实虚假出资等“空手套白狼”暴露上市不了了之?
- 195上海电气风电:核心零部件依赖进口 负债逐年攀升独立分拆上市前路几何?
- 196IPO前砸重金换代言、突击向实控人分红 欢乐家能不能“欢乐”IPO?
- 197翼捷工业变更做市转让中的存猫腻 未取得募投项目用地及尴尬的临时工
- 198元琛环保:现金流枯竭盈利能力低,环保风口上也吹不动
- 199罗曼照明客户集中应收账款攀升募资补血 前董事长蹊跷离职或与行贿有关
- 200艾隆科技4家子公司3家长期亏损涉行贿 实控人从护士直接到国企副总研发逐年下降
- 201嘉亨家化:依靠代加工采购话语权不足 应收账款居高不下大客户涉嫌传销
- 202王力安防科技IPO:经营数据现走软趋势暗藏风险 高度家族化企业能行多远?
- 203智洋创新:一路滑坡的财务表现和盈利能力,如何支撑起上市梦想?
- 204深科达IPO:科创属性存疑涉虚假采购 遭机构清仓巨额逾期账款对大客户收入下滑
- 205共同药业:毛利连年下跌受制于大客户 研发不足被FDA警示盈利能力堪忧
- 206思进智能:为客户垫资担保的尴尬卖货方式存风险 第一大外协商资不抵债
- 207德固特IPO:涉嫌虚假宣传对赌协议未被提及 税务逾期遭员工起诉被列执行人
- 208联泓新材IPO:净利润“过山车” 资产负债率超越同行近30%
- 209中岩大地屡屡受罚环保顶风作案 虚构经营数据涉嫌利益输送
- 210天秦装备收购有猫腻 无相关资质子公司就开展海水淡化设备业务
- 211福立旺去年4亿营收2亿应收账款 毛利率逆行飙ROE狂降
- 212沃福百瑞IPO:大客户涉传销无证销售风险难控 过度依赖出口疫情当口存隐患
- 213天禾农资:复杂的公司上市了 竟然还与臭名昭著的康美药业造假有关联
- 214李克强:政策调节着力点在六稳六保 稳住经济基本盘
- 215习近平:时刻绷紧疫情防控这根弦 扎实推进复工复产复学
- 216李克强主持召开国务院常务会议
- 217习近平在G20特别峰会上的发言:携手抗疫 共克时艰
- 218习近平将出席二十国集团领导人应对新冠肺炎特别峰会
- 219关于股市、汇率、银行让利,一行两会这场发布会信息量巨大
- 220李克强主持召开中央应对新冠肺炎疫情工作领导小组会议 部署调整优化防控措施 进一步精准防范疫情跨境输入输出等
- 221发改委积极推动重大投资项目开复工 加快5G网络等新基建建设进度
- 222美股暴跌触发23年来首次熔断 特朗普:考虑降低薪资税救市
- 223中美第一阶段经贸协议背后的三个数字
- 224中美协议签了啥?人民日报这篇文章说明白了
- 2252019年国内发明专利授权量:华为第一 OPPO第三
- 226创鑫激光过会靠编上市成功尚存疑?
- 227豪尔赛子公司业绩不振,募资6.5亿“补血”难逃圈钱之嫌
- 228中科软:致力成为应用软件行业领军企业
- 229景津环保强劲登入资本市场
- 230百白破疫苗断货困局背后:单价不到4元 全国仅3家公司在产
- 231科创板鸣锣开市,25家公司集体飘红,安集科技涨幅高达287.85%
- 232宝丰能源带病上市,昔日宁夏首富能否王者归来?
- 233中创物流大量违规和诉讼缠身,逆势扩张“画大饼”
- 234蔚蓝生物今日上交所挂牌上市,高研发投入推动持续成长
- 235苏州龙杰上市前大肆分红,设备陈旧核心工艺面临淘汰风险
- 236罗博特科招股书两个版本数据让投资者猜谜,应收账款飙升至2.5亿
- 237金马科技业绩增长疲软,对关联交易依赖较高
- 238天风证券登陆资本市场打造湖北金融新“名片”
- 239金力永磁IPO:涉嫌虚增销售收入,业绩波动存隐患
- 240捷佳伟创新旧招股书数据打架、营收增长存蹊跷
- 241仙鹤股份:“家文化”成就企业快速腾飞
- 242江苏新能IPO:净利润真假难辨,招股书数据“打架”严重
- 243天邑股份登陆创业板
- 244深证指数
- 24511月300城市土地市场量跌价涨
- 246证监会:我国资本市场有1亿多散户
相关文章
- 步科股份5年收到现金不及营收 创业板被否旧伤未根除
- 麦芽制造商永顺泰IPO过会,依赖大客户和同业竞争问题待解
- 艾融软件IPO:关联方涉嫌资金占用 申报稿却未披露
- 弘景光电创业板IPO:严重依赖第一大客户且不符合行业经营特性,毛利率异常有悖于基本商业逻辑,资产超常规增长指向粉饰报表疑云!
- 曾因高管贪污阴霾笼罩的成都银行上市在即,但新病旧疾仍需待解
- 两天两家企业IPO申请取消审核 新股审核严把质量关
- 生产果维康的新诺威冲IPO 低价暴利的VC含片并不好卖
- 知情人士:前创业板发审委委员蒋新红被立案调查 已有4人被查
- 涉嫌改变超募资金用途 蓝盾光电投资芯片疑为大股东拉高套现铺路
- 国遥股份冲A背后 关联交易遭追问

